Chi phí tiếp khách là khoản chi quen thuộc trong hoạt động kinh doanh nhưng cũng là một trong những nội dung dễ sai sót khi hạch toán và quyết toán thuế. Nếu không nắm rõ quy định về chứng từ, hóa đơn và điều kiện khấu trừ, doanh nghiệp có thể đối mặt với rủi ro bị loại chi phí. Bài viết dưới đây sẽ giúp bạn hiểu rõ cách hạch toán chi phí tiếp khách đúng quy định chi tiết cho kế toán và những lưu ý quan trọng để đảm bảo tuân thủ đúng pháp luật.
Chi phí tiếp khách là gì?
Chi phí tiếp khách là các khoản chi phí phát sinh trong quá trình doanh nghiệp thực hiện các hoạt động giao lưu, tiếp đón khách hàng, đối tác hoặc cơ quan chức năng nhằm duy trì và phát triển mối quan hệ kinh doanh. Các khoản chi này có thể bao gồm chi phí ăn uống, quà tặng, hoa, vé xem phim, vé tham dự sự kiện, lưu trú, di chuyển, v.v.
Hạch toán chi phí tiếp khách theo quy định mới
Theo quy định hiện hành tại Thông tư 99/2025/TT-BTC (thay thế Thông tư 200) và Thông tư 133/2016/TT-BTC, chi phí tiếp khách được ghi nhận vào tài khoản
- Nợ TK 642: Chi phí quản lý DN
- Nợ TK 1331: Thuế GTGT đầu vào được khấu trừ
+ Có TK 111/ 112 /131: Tổng số tiền thanh toán
Về bản chất, đây là khoản chi phục vụ hoạt động quản lý nên cách hạch toán tương đối đơn giản. Tuy nhiên, vấn đề vướng mắc với nhiều kế toán viên là làm thế nào để các khoản chi phí tiếp khách này đủ điều kiện làm chi phí hợp lý khi tính thuế TNDN.
Các quy định để chi phí tiếp khách được tính vào chi phí hợp lý
Để được chấp nhận là chi phí được trừ, khoản chi tiếp khách cần đáp ứng đầy đủ các điều kiện theo quy định pháp luật hiện hành. Doanh nghiệp cần đáp ứng các điều kiện theo quy định hiện hành về thuế TNDN, thuế GTGT và hóa đơn điện tử, cụ thể:
- Chi phí tiếp khách phải phát sinh thực tế và liên quan trực tiếp đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Phải có hóa đơn hợp pháp theo quy định về hóa đơn điện tử tại Nghị định 123/2020/NĐ-CP (được sửa đổi bởi Nghị định 70/2025/NĐ-CP). Hóa đơn cần thể hiện đầy đủ nội dung bắt buộc; đối với dịch vụ ăn uống nên kèm bill hoặc bảng kê chi tiết món ăn, đồ uống.
- Đối với khoản chi từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT), doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt theo quy định mới về thuế GTGT thì mới được khấu trừ thuế GTGT đầu vào.
- Doanh nghiệp nên lưu kèm bill thanh toán, chứng từ chuyển khoản và tài liệu liên quan đến việc tiếp khách để chứng minh khoản chi phục vụ hoạt động kinh doanh khi cơ quan thuế kiểm tra.
Lưu ý: Nếu không đáp ứng điều kiện về hóa đơn, chứng từ hoặc phương thức thanh toán, khoản chi tiếp khách có thể không được khấu trừ thuế GTGT và không được tính vào chi phí được trừ khi tính thuế TNDN.
Lưu ý những sai sót thường gặp khi xử lý hóa đơn tiếp khách nên tránh
Trong quá trình hạch toán chi phí tiếp khách nhiều doanh nghiệp gặp rủi ro do những lỗi nhỏ nhưng không hạch toán chi phí hợp lệ được.
Một số sai sót phổ biến liên quan đến hóa đơn dịch vụ ăn uống để tránh rủi ro khi kê khai thuế:
- Ghi sai tên hàng hóa, dịch vụ trên hóa đơn. Nhiều hóa đơn ghi nội dung “Tiếp khách”, trong khi theo hệ thống ngành nghề kinh doanh không có dịch vụ này. Do đó, khi lập hóa đơn nên ghi đúng là “Dịch vụ ăn uống” thay vì “Tiếp khách”.
- Hóa đơn chỉ ghi chung chung “Dịch vụ ăn uống”, “Ăn uống tiếp khách”, “Cơm tiếp khách”… nhưng không có bảng kê chi tiết. Theo hướng dẫn của cơ quan thuế, hóa đơn tiếp khách nên ghi “Dịch vụ ăn uống” kèm bảng kê và đính kèm bảng kê chi tiết các món ăn, đồ uống đã sử dụng.
- Hóa đơn ghi sai hoặc thiếu thông tin doanh nghiệp như tên công ty, mã số thuế hoặc địa chỉ, dẫn đến hóa đơn không hợp lệ khi kê khai thuế.
- Thanh toán không đúng quy định đối với hóa đơn giá trị lớn. Theo quy định hiện hành về thuế GTGT, các hóa đơn từ 5 triệu đồng trở lên cần có chứng từ thanh toán không dùng tiền mặt để đủ điều kiện khấu trừ thuế đầu vào.
- Không chứng minh được mục đích tiếp khách phục vụ hoạt động kinh doanh, dẫn đến rủi ro bị loại khi xác định chi phí được trừ.
- Ngoài ra, theo khoản 4 Điều 1 của Luật số 71/2014/QH13, quy định khống chế chi phí tiếp khách trước đây đã được bãi bỏ kể từ năm 2015. Điều này có nghĩa là doanh nghiệp không còn bị giới hạn tỷ lệ chi phí tiếp khách, mà được tính toàn bộ theo mức thực tế phát sinh, nếu đáp ứng đầy đủ điều kiện về hóa đơn, chứng từ và phục vụ hoạt động sản xuất kinh doanh.
Các tình huống đặc biệt cần lưu ý khi hạch toán chi phí tiếp khách đúng quy định
Trong một số trường hợp thực tế, việc xử lý chi phí tiếp khách cần được xem xét kỹ hơn.
Doanh nghiệp khoán tiền cho nhân viên để tiếp khách
Trong trường hợp này, khoản tiền khoán thường không được hạch toán trực tiếp vào chi phí tiếp khách, mà được cộng vào thu nhập tiền lương của người lao động.
Khi đó:
- Kế toán sẽ ghi nhận khoản chi vào chi phí tiền lương phải trả cho người lao động.
- Khoản tiền này được xem là thu nhập chịu thuế thu nhập cá nhân (TNCN) của người lao động.
Về phía doanh nghiệp, khoản chi này vẫn có thể được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN) nếu:
- Doanh nghiệp thực tế đã chi trả cho người lao động.
- Có quy chế chi tiêu hoặc quy định nội bộ về việc khoán chi tiếp khách.
- Có chứng từ hợp pháp theo quy định để chứng minh khoản chi.
Chi phí tiếp khách phát sinh tại các hoạt động giải trí (golf, karaoke…)
Đối với các khoản chi phát sinh tại hoạt động giải trí như golf, karaoke hoặc massage, dù có hóa đơn hợp lệ, cơ quan thuế vẫn có thể không chấp nhận vì không phục vụ trực tiếp cho hoạt động kinh doanh. Đây là rủi ro mà doanh nghiệp cần đặc biệt lưu ý. Nếu doanh nghiệp chi trả cho cá nhân (như ban lãnh đạo hoặc nhân viên) thì khoản chi này còn có thể bị tính vào thu nhập chịu thuế thu nhập cá nhân (TNCN).
Chi phí tiếp khách nhưng hóa đơn đứng tên cá nhân
Trường hợp nhân viên đi tiếp khách nhưng hóa đơn nhà hàng lại ghi tên cá nhân thay vì tên doanh nghiệp, khoản chi này thường không đủ điều kiện để khấu trừ thuế GTGT và tính vào chi phí được trừ.
Do đó, khi phát sinh chi phí tiếp khách, doanh nghiệp cần yêu cầu nhà hàng xuất hóa đơn đúng tên, địa chỉ và mã số thuế của doanh nghiệp.
Hạch toán chi phí tiếp khách vào tài khoản nào?
Theo quy định hiện hành, chi phí tiếp khách được ghi nhận vào chi phí quản lý doanh nghiệp. Khi phát sinh, kế toán cần phản ánh đầy đủ cả giá trị chi phí và thuế GTGT đầu vào (nếu đủ điều kiện khấu trừ).
Bút toán hạch toán:
Khi phát sinh chi phí tiếp khách:
- Nợ TK 642: Chi phí quản lý doanh nghiệp
- Nợ TK 1331: Thuế GTGT được khấu trừ
- Có TK 111/112/331: Tổng số tiền thanh toán
Về bản chất, đây là khoản chi phục vụ hoạt động kinh doanh nên được tính vào chi phí hợp lý nếu đáp ứng đủ điều kiện về chứng từ và thanh toán.
Phần mềm kế toán Fast Accounting Online hỗ trợ kiểm soát chi phí tiếp khách hiệu quả
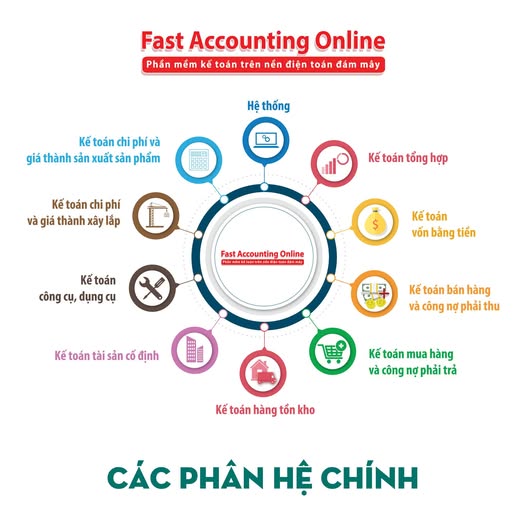
Trong bối cảnh quy định thuế ngày càng chặt chẽ, việc sử dụng phần mềm kế toán là giải pháp cần thiết để kiểm soát chi phí tiếp khách. Phần mềm Fast Accounting Online hỗ trợ kế toán tự động nhập liệu, kiểm tra tính hợp lệ của hóa đơn và cảnh báo rủi ro.
Không chỉ dừng lại ở việc hạch toán, hệ thống còn giúp doanh nghiệp tự động kê khai thuế, lập báo cáo tài chính và quản lý dữ liệu tập trung. Nhờ đó, doanh nghiệp có thể giảm thiểu sai sót và nâng cao hiệu quả quản lý tài chính.
Anh/Chị kế toán doanh nghiệp hãy đăng ký phần mềm kế toán Fast Accounting Online để thực tế trải nghiệm một giải pháp với nhiều tính năng, tiện ích với mức chi phí phù hợp cho các loại hình doanh nghiệp vừa và nhỏ của mình ngay ạ.
Tổng kết lại Chi phí tiếp khách là khoản chi quan trọng nhưng tiềm ẩn nhiều rủi ro nếu không được xử lý đúng quy định. Việc nắm rõ điều kiện về hóa đơn, chứng từ và phương thức thanh toán sẽ giúp doanh nghiệp đảm bảo tính hợp lệ của chi phí và tránh các vấn đề phát sinh khi quyết toán thuế. Kết hợp với công cụ hỗ trợ như phần mềm kế toán, doanh nghiệp có thể quản lý hiệu quả hơn và nâng cao năng lực vận hành trong dài hạn.